はじめに
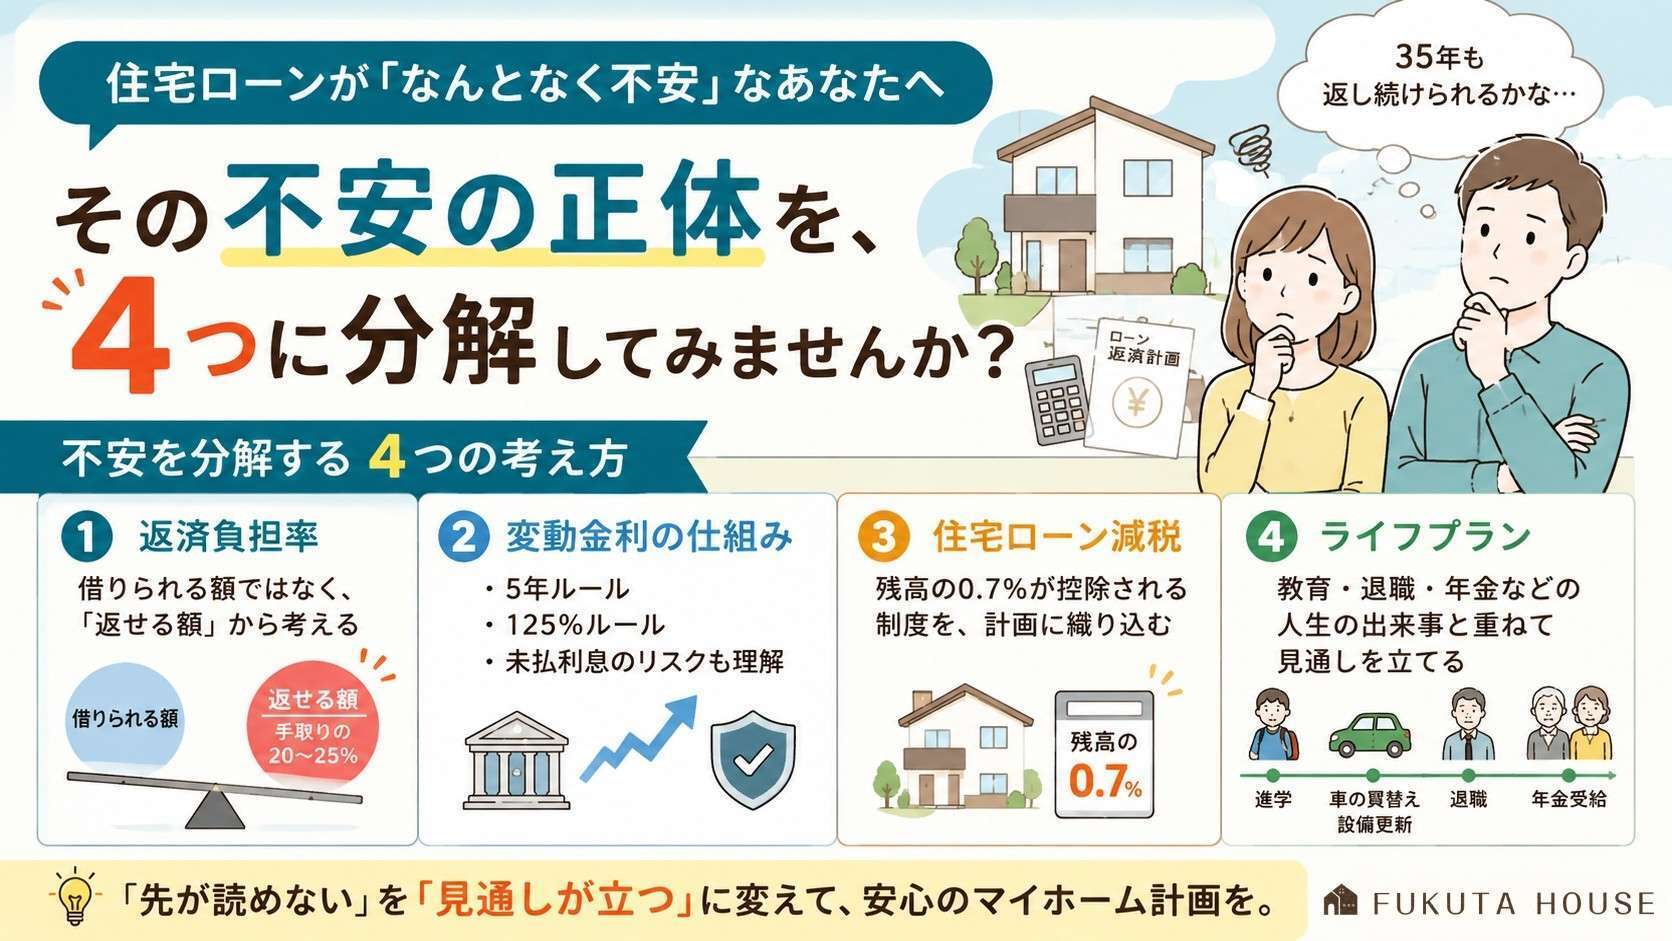
「家は欲しい。でも、35年も返し続けられるんだろうか」
家づくりのご相談で、多くの方が口にされる言葉です。金額そのものより、“この先ずっと”という時間の長さが不安。この感覚は、決して気の持ちようの問題ではありません。
今回は「変動と固定、どちらが得か」という金利の比較ではなく、その手前にある“漠然とした不安”に向き合います。フクタハウスの営業担当が、日々のご相談で実際にどう説明しているのか。その中身を、そのままお伝えします。
お客様が一番不安がるのは、実は「金利の高さ」ではありません
弊社の営業担当に「お客様が一番不安がるのは、実際どこですか」と尋ねたところ、返ってきた答えはこうでした。
金利上昇局面における長期間にわたる返済に対し、将来返済が滞る事態が発生するのではという、将来への不確実性の不安。
ここでのポイントは「不確実性」という言葉です。つまり多くの方が怖いのは、今の金利が何%かではなく、先が読めないこと自体なのです。
読めないものは、比較しても安心できません。だから「A銀行とB銀行、どちらが0.1%低いか」を調べても、不安が消えないまま検討が止まってしまう。この状態を抜け出すには、不安を分解して、ひとつずつ形にしていくしかありません。
ここからは、実際の資金計画の場でお伝えしている4つの観点をご紹介します。
不安を分解する考え方①:「借りられる額」ではなく「返せる額」から考える
住宅ローンには返済負担率(返済比率)という指標があります。年収に占める年間返済額の割合のことです。
ここで大切なのは、金融機関が「貸せる」と判断する額と、あなたが「無理なく返せる」額は、同じではないという点です。審査上は年収の30〜35%まで借りられるケースもありますが、一般に無理なく返済を続けやすい水準は、手取り収入に対して20〜25%程度といわれます。
たとえば額面年収600万円のご家庭の場合、手取りはおよそ480万円。その20〜25%は年間96万〜120万円ですから、毎月8万〜10万円程度が目安になります。
「いくらまで借りられますか」ではなく「毎月いくらなら、これからの生活を楽しみながら返していけますか」。この順番で考え始めると、不安の輪郭がはっきりしてきますね。
不安を分解する考え方②:変動金利の「仕組み」を知っておく
現在、大多数のお客様が変動金利を選択されています。だからこそ弊社では、その仕組みを丁寧にご説明しています。
5年ルール・125%ルール
変動金利には、金利が上がってもすぐには返済額が跳ね上がらない仕組みがあります。
- 5年ルール:金利が変動しても、毎月の返済額の見直しは5年に1回
- 125%ルール:見直し時に返済額が増える場合も、それまでの1.25倍が上限
急な家計の負担増を避けるための、いわば緩衝装置です。ただし、ここには必ずお伝えしている続きがあります。
「増えなかった分」は、消えるわけではない
125%ルールで抑えられた差額は、免除されるのではなく元金の返済が後ろにずれるという形で持ち越されます。金利が大きく上昇した場合には、返済額が利息分に届かず未払利息が生じることもあります。
また、この2つのルールはすべての金融機関が採用しているわけではありません。採用していない銀行では金利の変化が返済額に早く反映される一方、元金が予定どおり減っていくという側面もあります。どちらが良い悪いではなく、仕組みを知ったうえで選ぶことが大切です。
なお、金利が下がる局面ではその恩恵をそのまま受けられるのも、変動金利の特徴です。長期固定金利との金利差も含め、ご検討の段階で具体的にご説明しています。
不安を分解する考え方③:使える制度は、最初から計算に入れる
見落とされがちですが、住宅ローン減税は返済計画そのものを変える力を持っていることもあります。
年末時点のローン残高の0.7%が所得税(控除しきれない分は一部翌年の住民税)から控除される制度です。借入額によっては、年間で数十万円規模の効果になることもあります。
「借りたら払うだけ」と考えるのと、「一定期間はこれだけ戻る」と織り込んで計画するのとでは、見える景色がまったく違います。適用には住宅の性能要件などの条件があり、フクタハウスの住宅は長期優良住宅・住宅性能評価・耐震等級3を標準仕様としているため、制度面でも有利に働きやすい設計になっています。
不安を分解する考え方④:「家計」ではなく「人生」で考える
そして最も大切なのが、返済期間を人生の出来事と重ねて見ることです。
35年という期間には、必ず変化が起こります。
- お子さまの進学(特に高校・大学の時期は支出が大きくなります)
- 車の買い替えや住宅設備の更新
- ご自身の退職と、年金受給の開始
弊社では、こうしたライフイベントを時間軸に並べたうえで、返済計画を組み立てていきます。すると「教育費のピークと、返済のこの時期が重なるな」といった具体的な論点が見えてきます。
不安が具体的になれば、それはもう“課題”です。
課題であれば、繰り上げ返済のタイミングを調整する、返済期間を見直すといった対策が立てられます。
「先が読めない」を、「見通しが立つ」に変える
住宅ローンの不安は、知識が足りないから生まれるのではありません。自分の場合はどうなるのかが分からないから生まれます。
一般論の記事をいくら読んでも、ご家庭の収入も、家族構成も、これから起こるライフイベントも、一つとして同じものはないからです。
フクタハウスでは、土地探しの段階から資金計画のご相談をお受けしています。まだ具体的に家を建てると決めていない段階でも構いません。「うちの場合、毎月いくらなら安心して暮らせるのか」を一緒に整理するところから始めましょう。
まとめ
住宅ローンの漠然とした不安は、次の4つに分解できます。
- 返済負担率:借りられる額ではなく、手取りの20〜25%を目安に「返せる額」から考える
- 変動金利の仕組み:5年ルール・125%ルールと、その裏側にある未払利息まで理解する
- 住宅ローン減税:残高の0.7%が控除される制度を、最初から計画に織り込む
- ライフプラン:教育・退職・年金といった出来事と返済を重ねて見通しを立てる
ひとつずつ形にしていけば、「なんとなく不安」は「ここを準備すればいい」に変わります。
私たちは「対話」を大切に、お客様一人ひとりのライフスタイルに寄り添った家づくりをご提案しています。資金のことも、土地のことも、どうぞお気軽にお聞かせください。
※本記事は一般的な情報提供を目的としたものです。制度の詳細や適用条件は変更される場合がありますので、最新の情報は金融機関・関係機関の公表内容をご確認ください。

